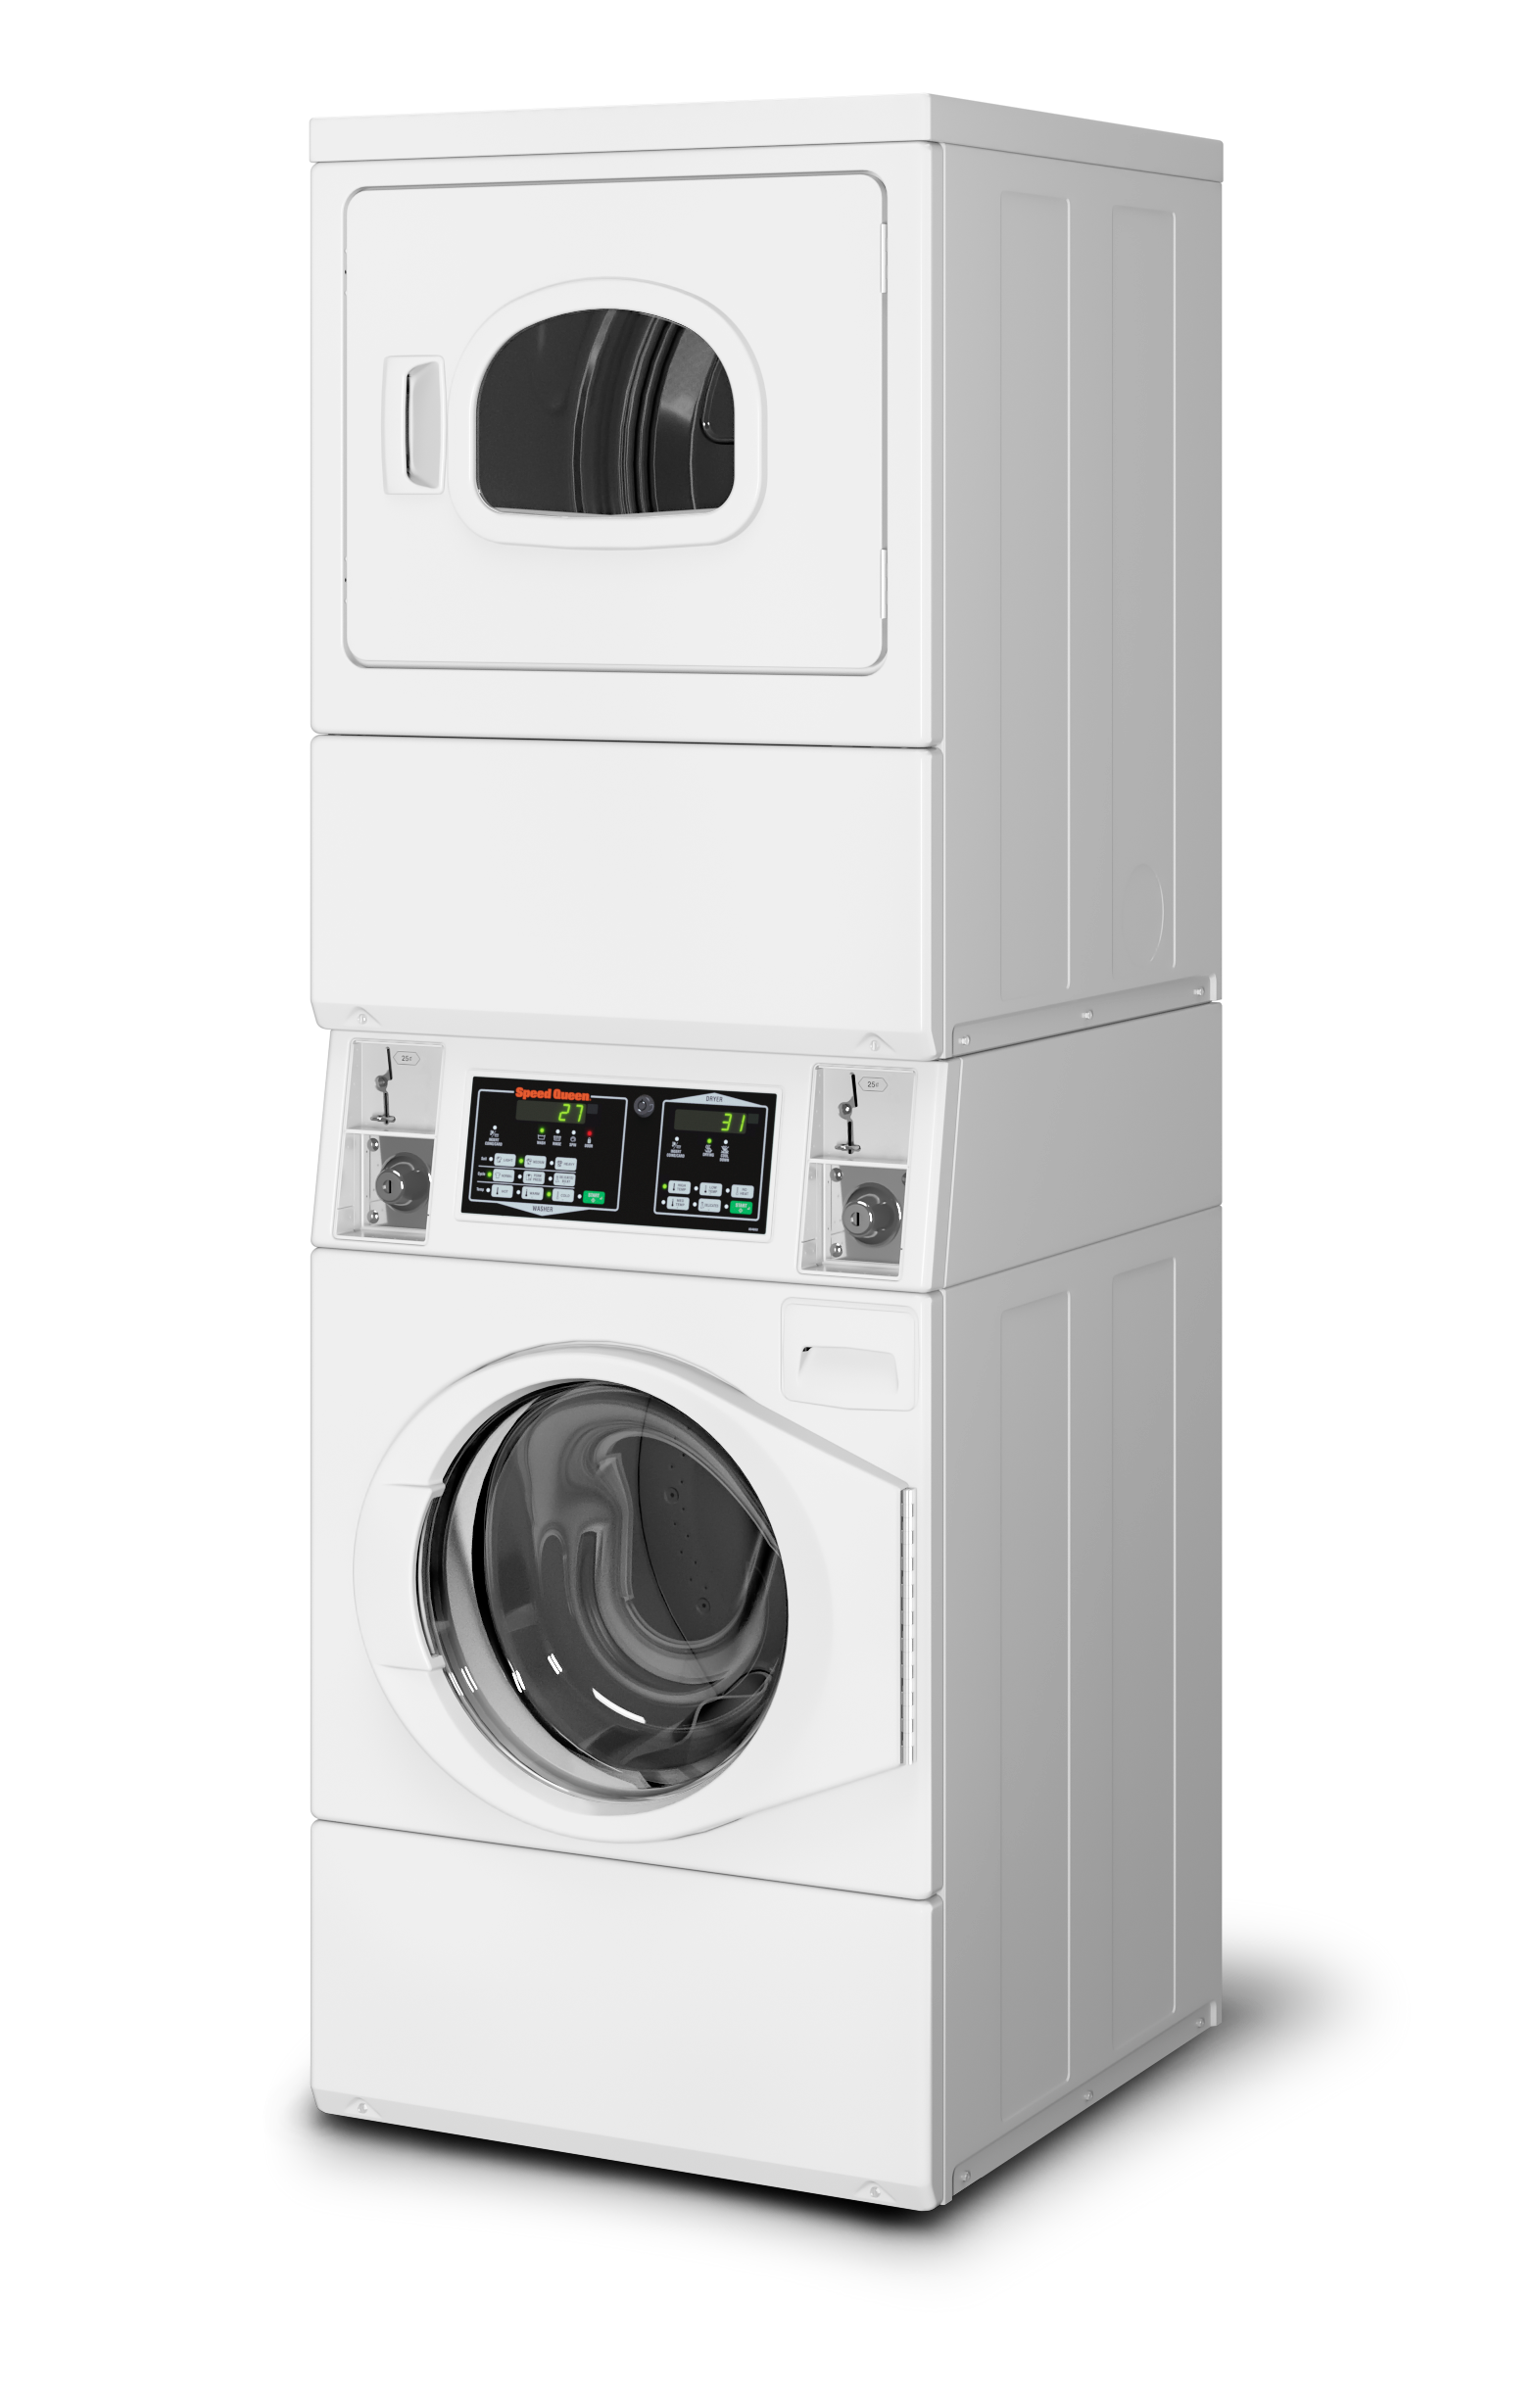
Foto real de catálogo do produtoFORNECEDOR · Autax
Consulte Speed Queen com Autax
Confirme modelo, configuração, disponibilidade e condições diretamente na oferta.
Ver Speed Queen na Autax ↗ Sua Própria
Estime o efeito operacional de uma Speed Queen parada com capacidade substituta, duração e dados próprios, separando receita não recuperada de ciclos transferidos e custos adicionais.
 Por VitorFundador da Sua Própria Lavanderia
O custo de uma máquina parada depende de quantos serviços deixaram de ser atendidos, quantos foram transferidos para outras unidades, quanto tempo durou a parada e quais despesas adicionais ocorreram. Não multiplique a capacidade nominal por um preço de ciclo e chame o resultado de prejuízo: nem toda capacidade seria usada nem toda venda potencial seria perdida. Use registros próprios e apresente hipóteses separadas quando não houver histórico.
A SPL indica os fornecedores de máquinas. O orçamento e a contratação da compra são tratados com o fornecedor identificado na proposta.
Registre início do evento, momento em que a máquina foi retirada de uso, data do diagnóstico, chegada de peça, reparo, teste e retorno aprovado. “Parada” pode ser indisponibilidade completa ou operação restrita; mantenha estados diferentes. Uma máquina pode ficar desligada por precaução, aguardando peça ou em teste. A causa e o tempo total precisam vir de observação e registro, não de estimativa retrospectiva sem fonte. Speed Queen Commercial Brasil — suporte. Banco do Nordeste — Guia de Gerenciamento Financeiro para Micro e Pequenas Empresas. Alliance — ficha STEWXA/STGWXA Quantum Gold AM25-2000.
Anote serial, função e capacidade da unidade, mas não confunda capacidade com uso. Uma ficha da Alliance, por exemplo, informa pesos por tambor para uma família específica; isso não diz quantos ciclos a sua loja realizaria. Use o equipamento apenas para entender o papel operacional da máquina e confirme SKU brasileiro para qualquer dado técnico.
Defina o intervalo de análise conforme o evento: hora, turno, dia ou semana. Compare o período com dias equivalentes da própria operação se houver histórico, registrando sazonalidade ou horário diferente. Sem registros comparáveis, não atribua à falha uma diferença de venda que pode ter outras causas.
Conte ciclos ou cargas que migraram para unidades equivalentes, fila adicional, espera, desistência registrada e serviços recusados. Não conte cada ciclo da máquina parada como perdido automaticamente. Uma unidade substituta pode estar ociosa em parte do período, mas talvez não aceite o mesmo volume, tecido ou etapa. Documente a capacidade disponível e o limite técnico do equipamento que recebeu a carga.
Diferencie serviço transferido de serviço concluído depois. Se um cliente esperou e usou a loja mais tarde, o evento pode ter deslocado horário sem perda de venda. Se a pessoa foi embora e não retornou, registre a observação como desistência somente quando a equipe tiver evidência. Não transforme comentários ou suposições de atendente em número de demanda.
O indicador de carga substituta pode ser: ciclos transferidos ÷ ciclos planejados perdidos, quando existe registro confiável do volume que a máquina teria feito. Sem base para o denominador, não calcule uma taxa fictícia. Use uma faixa de cenário e explique quais valores vêm de histórico, de observação ou de hipótese.
Uma forma de organizar o cálculo é: impacto estimado = custos adicionais comprovados + margem de contribuição dos serviços que não foram atendidos e não foram recuperados. A margem é receita esperada menos custos variáveis que não ocorreram; use dados contábeis reais. Se a empresa não mede margem por ciclo, apresente receita potencial separada de lucro e deixe claro que o resultado não é perda comprovada.
Inclua somente despesas adicionais causadas pela ocorrência: deslocamento extraordinário, frete urgente, horas extras ou estorno, quando documentados. Não misture custo normal da máquina com custo da parada. O valor do reparo deve aparecer como custo de solução em outra linha; o custo da indisponibilidade mede efeito operacional durante o intervalo.
Não some receita futura que pode ser recuperada, nem ignore serviços migrados. Se o cliente usou outra máquina, a receita não desapareceu, embora a fila e o tempo de espera possam ter aumentado. Se não há rastreamento por unidade, use um cenário hipotético de forma explícita e evite chamá-lo de caso real ou resultado da SPL.
Confirme modelo, configuração, disponibilidade e condições diretamente na oferta.
Ver Speed Queen na Autax ↗Para cada período, registre: horas parada; capacidade efetiva substituta; ciclos efetivamente transferidos; serviços não recuperados verificados; preço vigente por serviço; custo variável; despesas extras; e fonte do dado. Uma representação é “M = (U × C) + E”, em que U é quantidade de serviços não recuperados com evidência, C é margem de contribuição unitária confirmada e E são custos adicionais comprovados. Se U ou C não existirem, M fica como cenário pendente.
Outra linha pode apresentar “capacidade teórica indisponível = tempo parada ÷ duração média documentada × posições de atendimento”, desde que duração e unidade sejam do equipamento e da operação. A conta mede potencial máximo sob a hipótese adotada, não perda de demanda. Não use duração de ciclo de catálogo se a configuração ou programa não corresponder à máquina da loja.
A planilha deve sinalizar se os valores são reais, estimados ou hipotéticos. Para evitar dupla contagem, não some ao mesmo tempo o faturamento bruto de serviço perdido e sua margem de contribuição. Use uma metodologia financeira consistente e peça revisão do contador quando o resultado for usado em decisão de investimento ou seguro.
Monte cenários condicionais: retorno após reparo simples; retorno após chegada de peça; retorno após troca ou adaptação. Use prazos fornecidos por assistência e fornecedor, identifique se são compromisso ou previsão e atribua data de consulta. Não invente duração típica de conserto Speed Queen. O cronograma pode mudar por diagnóstico, estoque, transporte, agenda, obra e teste.
Se a peça ainda não foi identificada, a duração é incerta. Mantenha uma faixa de datas ou cenário de espera e atualize quando o fornecedor confirmar. Uma página de peças que vende itens não prova o estoque do código; uma cotação de frete não prova a data de instalação. Separe etapa por etapa para que a equipe saiba qual informação está faltando.
O efeito no caixa pode ocorrer antes de qualquer venda perdida: pagamento de serviço, deslocamento, devolução de crédito, equipe adicional ou equipamento substituto. Registre o momento do desembolso e compare com política de caixa da loja. Não projete faturamento futuro para justificar reparo sem suporte de histórico.
Uma indisponibilidade pode gerar mensagens, reembolsos ou necessidade de orientar cliente; registre eventos observáveis, como quantidade de reclamações e créditos emitidos. Não atribua valor monetário à reputação ou a clientes que “nunca voltarão” sem estudo próprio. A comunicação imediata pode reduzir frustração, mas não transforma uma ocorrência em oportunidade nem garante retenção.
Inclua canal de atendimento e protocolo quando houver pagamento sem ciclo. Confira máquina, transação e estado do cliente. Não prometa data de retorno antes da assistência confirmar. Se houver estorno, registre a despesa e o documento do provedor. Dados de clientes precisam ser protegidos e usados apenas no atendimento necessário.
Se o serviço estiver indisponível por segurança, não reabra a unidade só para reduzir cálculo de parada. A segurança e a instrução técnica prevalecem sobre a estimativa financeira. A documentação de incidentes deve ser fiel ao que ocorreu; não pressione operador a classificar hipótese como venda perdida para justificar a compra de equipamento.
Avalie opções que reduzem impacto: manutenção planejada, peça disponível, redundância, configuração de máquinas que permite transferir carga, contrato de assistência ou equipamento reserva. Peça valor, prazo e limites de cada solução. Estoque de peça tem custo de compra, compatibilidade e risco de obsolescência; equipamento reserva também exige investimento. Não recomende uma reserva sem histórico de falhas e demanda.
Use o custo de indisponibilidade para formular uma pergunta de decisão: quanto custa reduzir o tempo de retorno em cada alternativa e qual volume de operação seria protegido? Compare apenas cenários com premissas explícitas. A manutenção documentada prevista no termo Autax é uma exigência do documento para garantia, mas não elimina falha nem garante continuidade. Autax — Termo de Garantia, 07/07/2026.
A análise deve ser revisada quando a máquina voltar, usando o tempo efetivamente observado e o custo real. Uma comparação posterior melhora projeções futuras, mas continua sendo dado de uma unidade e período, não uma média do mercado. Preserve diferença entre fato local, estimativa e hipótese em relatório.
Exemplo sem números: uma unidade fica indisponível durante “h” horas; parte do volume é transferida para máquinas restantes; “u” serviços não são recuperados e têm margem unitária “m”; custos adicionais comprovados somam “e”. O impacto estimado seria “u × m + e”, condicionado à qualidade dos registros. As variáveis não representam uma lavanderia observada, não estimam receita e não constituem previsão de lucro.
Nenhuma unidade, cidade, preço de serviço, taxa de uso, período de parada ou proposta foi informada. Portanto, não há número local nesta página. Use livro-caixa, sistema de pagamentos, logs de ciclo e chamados técnicos da própria loja. Se a empresa ainda não registra esses eventos, comece agora; o primeiro histórico pode orientar decisões futuras, mas não reconstrói o passado com precisão.
A Autax é o canal indicado no briefing para assistência e orçamento Speed Queen. A Mentoria SPL pode apoiar a criação de rotinas de operação e indicadores, sem afirmar resultados nem substituir o técnico. A SPL indica fornecedores e não fabrica máquinas.
Para uma estimativa futura, comece a registrar início e fim de indisponibilidade, motivo conhecido, equipamento, ações, despesas, pedidos recusados e transferidos. Padronize as definições entre turnos. Se a equipe chama de “parada” tanto uma pausa de segurança quanto uma máquina aguardando cliente, os períodos não serão comparáveis.
Conecte o registro de falha ao extrato de pagamento e ao sistema de ciclos quando houver autorização. Use IDs e horários para evitar contar a mesma venda em dois relatórios. Uma linha de ocorrência deve indicar se o ciclo foi recuperado, estornado ou ainda está em apuração.
No fechamento do mês, compare falhas e custos sem tratar correlação como causa. Uma semana com menos vendas pode ter clima, feriado ou mudança de horário. O histórico ajuda a avaliar tendências da própria loja, mas precisa de período maior e análise cuidadosa para conclusões.
Quando houver assistência terceirizada, peça relatório com data e tempo de serviço. Separe o tempo de espera por agenda do tempo de reparo técnico. Essa diferença mostra qual etapa de contingência pode ser alterada, sem pressupor que estoque ou técnico estejam disponíveis de imediato.
Não. Parte pode ser transferida, adiada ou não demandada. Registre os serviços não recuperados e os custos variáveis reais.
Uma estimativa de impacto pode somar margem de serviços não recuperados com custos adicionais comprovados, usando dados próprios e evitando dupla contagem.
Somente com prazo confirmado e aplicável ao código/CEP. O catálogo não comprova estoque nem prazo de entrega.
Não. Capacidade do fabricante não é demanda ou utilização da loja. Use histórico de ciclos e filas.
Não. É uma fórmula simbólica e didática; nenhum caso, visita ou dado local foi fornecido.
Análise documental com fontes indicadas abaixo. Não representa ensaio independente, vistoria de endereço ou cotação fechada. A SPL indica fornecedores e pode ter relação comercial com as ofertas indicadas.