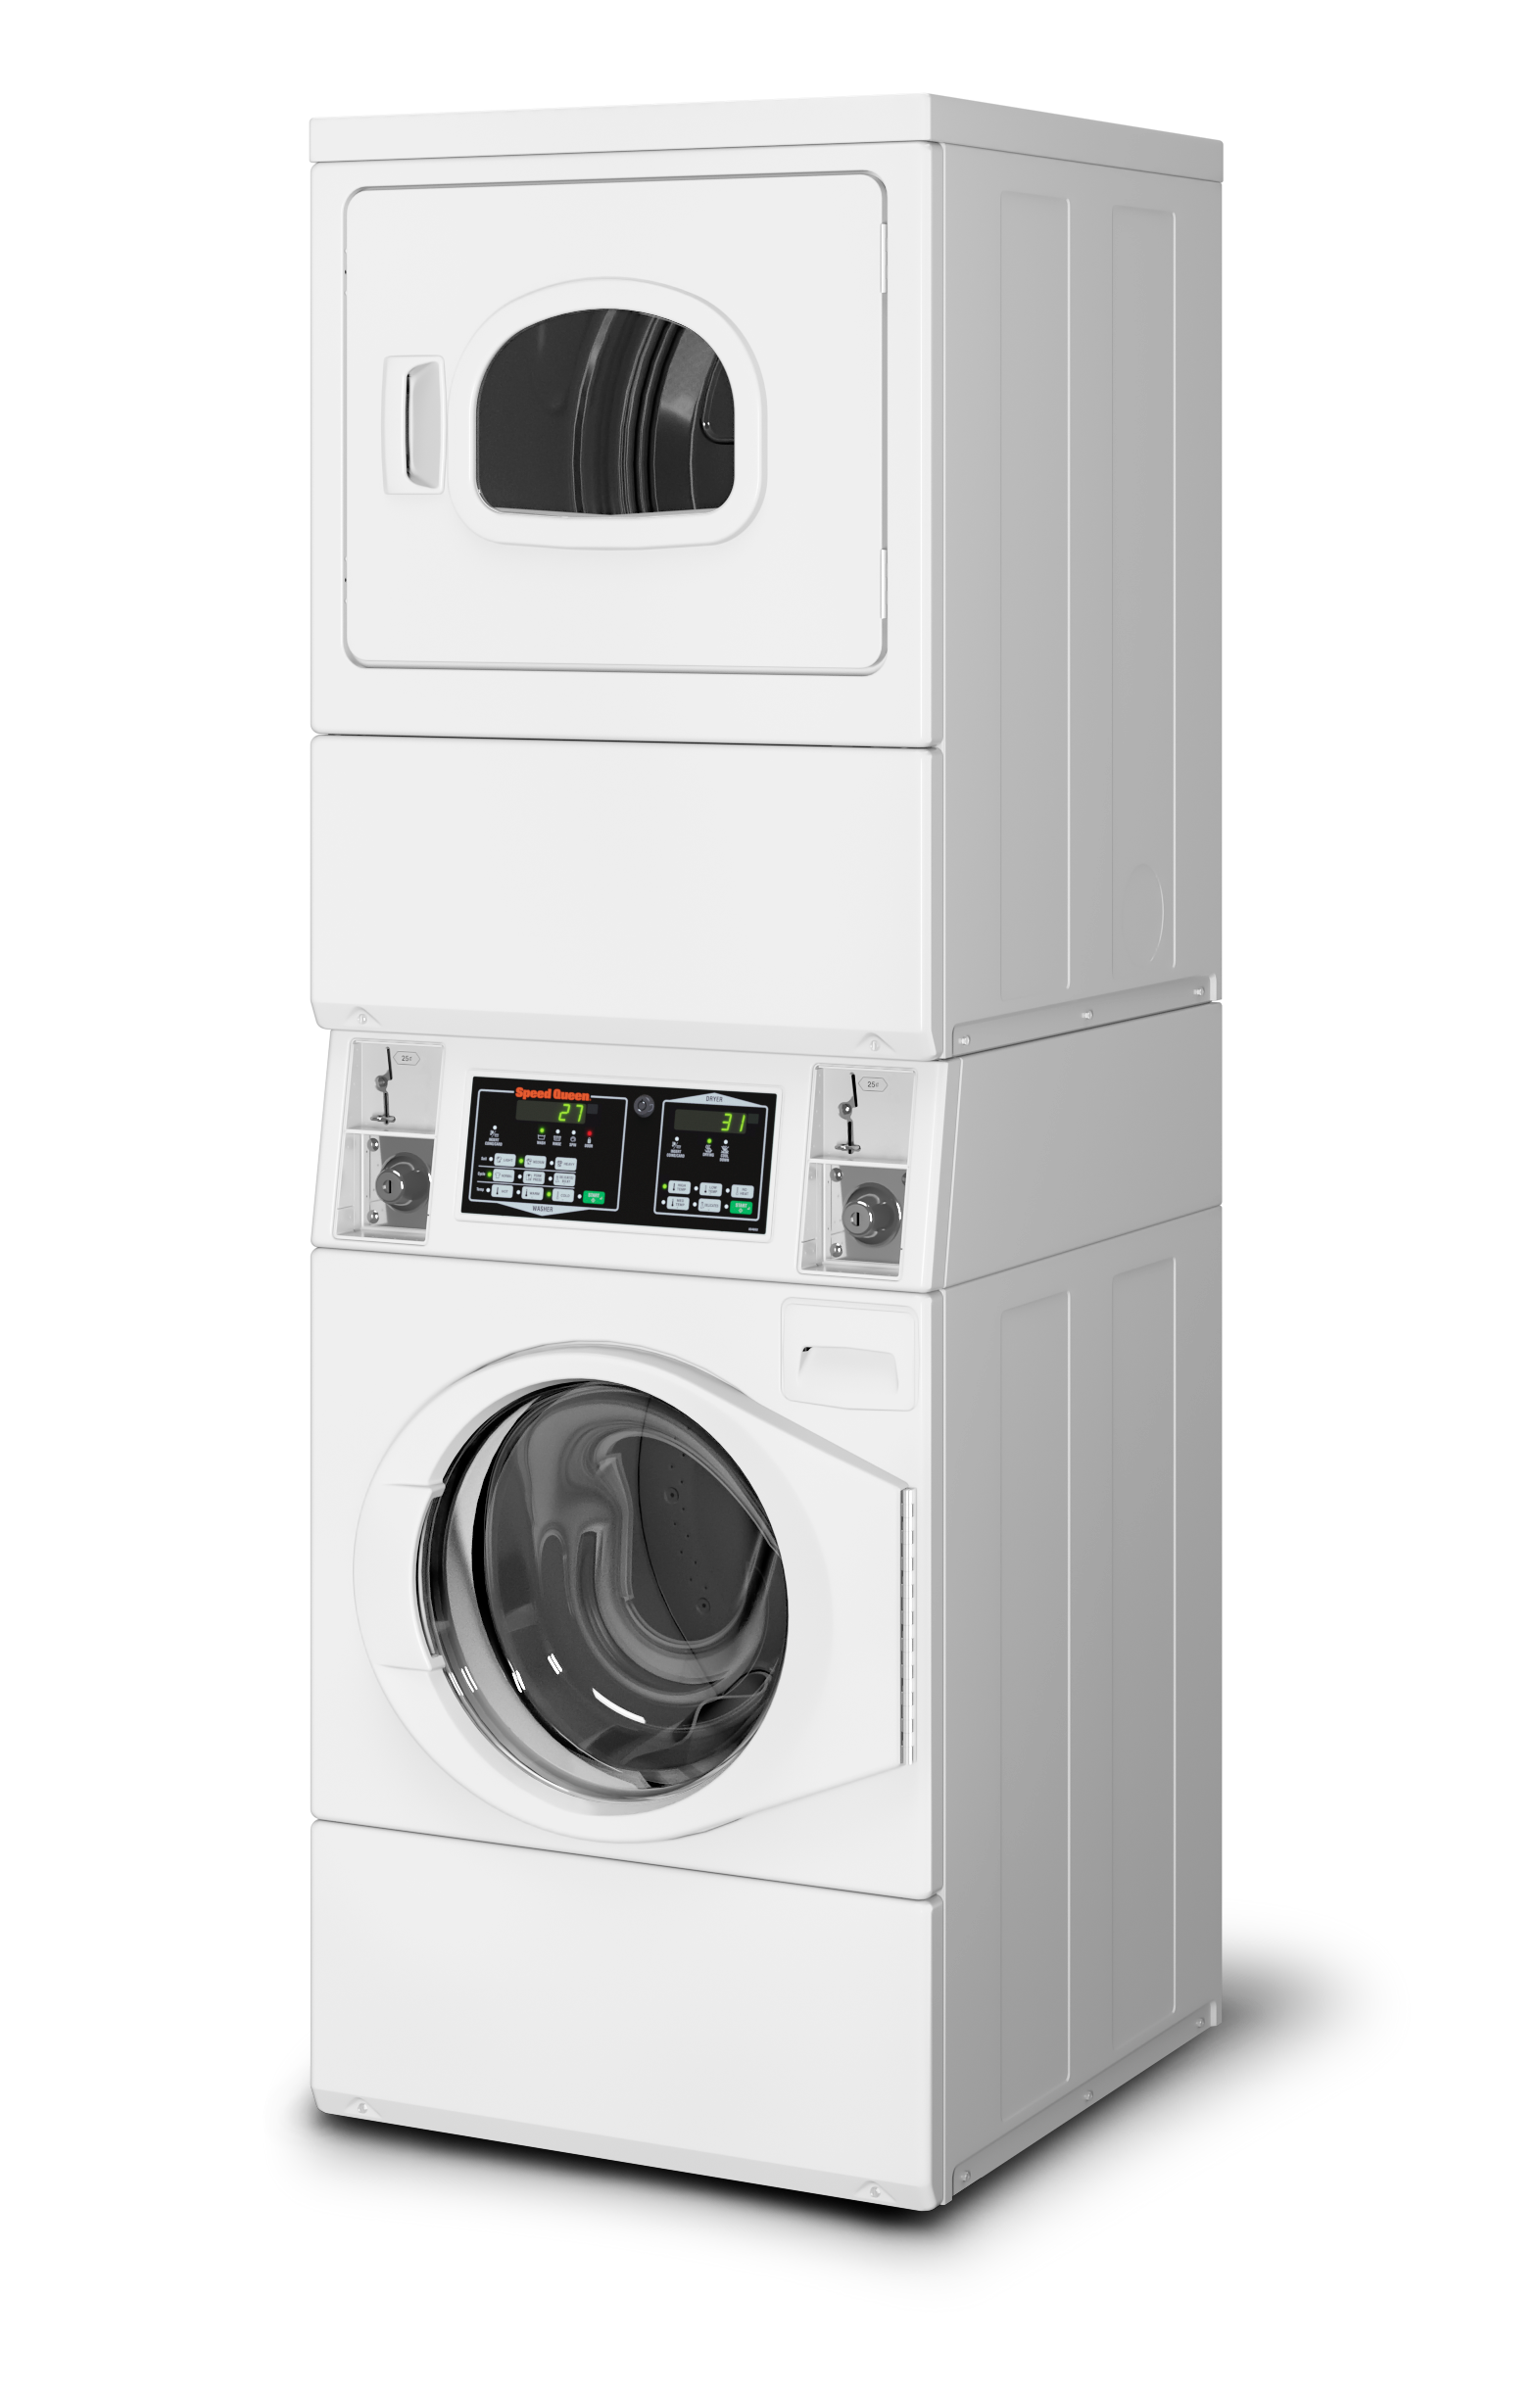
Foto real de catálogo do produtoFORNECEDOR · Autax
Consulte Speed Queen com Autax
Confirme modelo, configuração, disponibilidade e condições diretamente na oferta.
Ver Speed Queen na Autax ↗ Sua Própria
Compare propostas equivalentes pelo desembolso, soma das parcelas, encargos, datas, desconto e efeito no caixa sem presumir uma condição vigente.
 Por VitorFundador da Sua Própria Lavanderia
Compare primeiro o mesmo SKU, quantidade e escopo. Depois calcule o desembolso à vista e some entrada, parcelas, taxas e custos obrigatórios da condição parcelada. Peça desconto e encargos por escrito, registre datas e validade e avalie o efeito no caixa da loja. Sem propostas atuais, não existe preço ou forma de pagamento que possa ser declarada melhor para todos; este guia apresenta o cálculo e as perguntas que faltam.
A SPL indica os fornecedores de máquinas. O orçamento e a contratação da compra são tratados com o fornecedor identificado na proposta.
Antes de olhar à vista ou parcelado, confirme que ambas as opções tratam do mesmo modelo brasileiro, controlador, quantidade, acessórios, instalação, frete, ativação e prazo. Um preço menor pode estar associado a configuração ou escopo menor. Sem alinhar esses itens, a diferença que parece vir do pagamento pode ser, na realidade, diferença de equipamento ou serviço.
Peça duas versões da mesma proposta: uma à vista e outra parcelada. Confirme se o preço de referência é o total do mesmo conjunto. Registre data, validade, impostos e condição de estoque. Uma oferta anunciada em página pública não substitui proposta para o seu SKU e local. Não use preço interno, histórico ou orçamento antigo como cotação atual. categoria Autax de autosserviço.
Anote cada condição em um documento datado. Se o vendedor alterar valor, frete ou serviço entre as modalidades, peça a razão e uma nova planilha. A análise financeira fica mais simples quando somente a forma de pagamento muda; quando vários itens mudam, mantenha cada alteração em uma linha separada.
Na compra à vista, registre valor total a pagar, data de vencimento, desconto confirmado, frete, instalação e demais itens que não estão no preço de equipamento. Na parcelada, some entrada, todas as parcelas, juros, tarifa, custo de crédito e cobranças de serviço. Não compare “parcela de R$ X” ao total à vista; some o contrato inteiro e verifique se existem valores residuais.
Use a expressão: total parcelado = entrada + soma das parcelas + encargos obrigatórios + custos adicionais vinculados à modalidade. O custo nominal adicional = total parcelado − total à vista equivalente. Preencha com os valores da cotação real e marque o resultado como nominal, sem descontar inflação ou custo de oportunidade. Se há desconto, registre percentual ou valor apenas quando constar na proposta.
Se as parcelas têm valores diferentes ou vencimentos variáveis, some cada fluxo por data. Pergunte se a primeira parcela vence antes da instalação e se há cobrança no período em que o equipamento ainda não está operacional. Uma planilha pode mostrar cada desembolso mensal para comparar com cronograma de obra e outros compromissos da empresa.
Peça a base do desconto: preço de tabela, total à vista, equipamento isolado ou pacote completo. Pergunte se a condição depende de transferência bancária, sinal, aprovação de crédito ou data específica. Confira se o valor muda com impostos, frete, instalação ou acessório. Um desconto nominal não é necessariamente economia se outras linhas crescerem ou forem excluídas.
“Sem juros” pode significar que não há juros explicitados na parcela, mas compare o total com o preço à vista e leia os custos e serviços obrigatórios. Solicite a planilha do credor ou vendedor, CET quando aplicável e a base de cálculo. Não interprete taxa ou contrato de crédito sem consultar profissional financeiro; o artigo não recomenda tomar crédito.
Mantenha a proposta e os termos da forma de pagamento juntos. Se a oferta vence antes da confirmação de estoque, pergunte se o preço será mantido até a entrega. Se o desconto depender de comprar mais unidades ou serviços, registre a condição e não atribua a redução a um único equipamento sem documentação.
Confirme modelo, configuração, disponibilidade e condições diretamente na oferta.
Ver Speed Queen na Autax ↗À vista, o desembolso ocorre concentrado; parcelar pode distribuir pagamentos, mas cria obrigações futuras e pode elevar o total nominal. Avalie qual saldo continuará disponível para obra, utilidades, aluguel, treinamento, manutenção e capital de giro. Não trate o dinheiro que permanece na conta como lucro nem como caixa livre se já estiver comprometido com outras despesas do projeto.
Monte um fluxo mensal com as datas de entrada, parcelas e custos de implantação confirmados. Acrescente despesas estimadas somente como cenário claramente identificado e substitua por cotação quando disponível. O equipamento pode chegar depois de vencimentos; por isso, compare cronograma de pagamento com data de instalação, início do faturamento e demais custos. Não assuma receita futura para cobrir parcela sem dados da operação.
Se for comparar valor presente com dinheiro aplicado ou custo do capital, use uma taxa apropriada e aprovada pelo responsável financeiro, com hipóteses explícitas. Sem essa taxa e horizonte, não declare que a parcela é mais barata só porque preserva liquidez. A decisão envolve custo, risco, flexibilidade e reserva para eventos não previstos.
Confirme quando a entrada vence, se cada parcela ocorre por mês ou por marco, como são tratados atraso, multa, vencimento antecipado e desistência. Verifique se a parcela começa antes de a máquina ser entregue. Compare as consequências da compra à vista e parcelada diante de atraso de obra, entrega ou ativação. Não assine com base em resumo de conversa sem ler proposta e instrumento completo.
Peça que a cotação informe qual valor é firme até a data de validade e se há atualização de preço caso estoque ou prazo mudem. Se o parcelamento exige crédito de terceiro, confirme quem é credor, quando começa a cobrança e como falar com ele. Separe contrato da máquina, contrato de crédito e prestação de serviço; cada um pode ter condições e partes diferentes.
Se uma condição estiver ambígua, solicite explicação escrita e procure orientação contábil, financeira ou jurídica adequada. Este guia não dá parecer sobre cláusula ou crédito específico. A meta é tornar o custo e o calendário visíveis para a decisão, não minimizar obrigações ou incentivar uma forma de pagamento.
Use colunas para: SKU e escopo; preço do equipamento; frete/instalação; desembolso inicial; número e valor de parcelas; total nominal; taxas; primeiro vencimento; data de entrega; validade da oferta; condição para aprovação; custo não cotado; saldo esperado após compromissos. Marque a fonte do número e se ele está confirmado, estimado ou pendente.
A matriz permite identificar quando a diferença decorre da modalidade ou de um item. Um cenário à vista pode custar menos no total, mas deixar pouco caixa para instalar; parcelado pode distribuir desembolso, mas aumentar obrigação em meses sem operação. Não há um vencedor universal: a conclusão precisa explicar as condições e os recursos disponíveis na empresa.
Revise a conta por pessoa diferente e confira se a soma de parcelas coincide com o total indicado no documento. Se houver taxa variável, indexador ou vencimentos extraordinários, não reduza a uma soma simples sem entender a regra. Peça ao emissor que confirme o cálculo final por escrito.
Sem criar uma cotação, represente o preço à vista por “V”, o sinal por “E” e as parcelas por “P1…Pn”. Então o total nominal parcelado é E + P1 + P2 + … + Pn + taxas obrigatórias. A diferença nominal é esse resultado menos V, desde que o escopo e os custos adicionais sejam equivalentes. A fórmula mostra quais números faltam sem inventar preço ou juros. canal Speed Queen Brasil para orçamento.
Se o frete da modalidade à vista é “Fv” e o da parcelada é “Fp”, compare V + Fv e E + soma das parcelas + Fp + taxas. Se Fv e Fp não estão cotados, a decisão permanece incompleta. Esse cálculo pode ser preenchido assim que o fornecedor enviar as duas versões, sem usar valor típico de mercado.
A página Autax oferece caminho para solicitar orçamento e conferir equipamentos. Para avaliar qual prazo e esforço de pagamento cabem na empresa, consulte sua equipe contábil ou financeira. A Mentoria SPL apoia planejamento de implantação e operação conforme briefing, mas não oferece crédito. A SPL indica fornecedores e não fabrica máquinas.
Além do total nominal, veja o saldo mensal após cada parcela e custos previstos do projeto. Se uma parcela coincide com obra ou aluguel, registre a sobreposição. Esse quadro revela pressão de caixa, mas não determina qual taxa é aceitável para o negócio; a decisão precisa considerar compromissos já assumidos e reservas disponíveis.
Compare pelo mesmo horizonte: entrada, parcelas, custos obrigatórios e eventual balão final. Se existir desconto à vista, registre o valor e a condição, sem calcular benefício financeiro com uma taxa de retorno presumida. Se a comparação usar valor presente, peça ao responsável financeiro a taxa e método adequados.
Considere atraso de entrega como cenário separado: as parcelas podem vencer antes de operar. Use o cronograma real do fornecedor e não atribua faturamento durante um período em que o equipamento não estará disponível. Uma análise prudente explicita o risco sem dizer que ele certamente ocorrerá.
Peça esclarecimento sobre reembolso, cancelamento e atraso no instrumento de crédito. Condições de crédito podem ser independentes da venda da máquina. Não assine com lacunas que alterem significativamente o total ou as datas sem receber orientação apropriada.
Peça que a versão parcelada apresente o valor total financiado, datas e qualquer custo que não apareça na parcela anunciada. Se o vendedor encaminhar para instituição financeira, leia também a proposta do credor e confirme que número, moeda e prazo coincidem com o orçamento da máquina. Um resumo verbal não substitui os instrumentos que criam a obrigação.
Faça uma tabela de caixa por mês usando apenas datas confirmadas. Coloque em linhas distintas parcelas, instalação, obra, serviços e capital de giro. Se os valores futuros ainda forem estimativas, marque como cenário e não como obrigação contratada. Essa visão permite perceber quando o custo total e o momento de pagamento contam histórias diferentes.
Some entrada, parcelas, encargos e custos obrigatórios e compare com o preço à vista do mesmo SKU e escopo.
Não se pode afirmar sem a proposta. Confira total nominal, descontos, taxas, serviços e datas por escrito.
Para comparação completa, some essas rubricas ou marque como não cotadas. Não trate equipamento isolado como investimento instalado.
Compare vencimentos com obra, entrega e demais obrigações, sem presumir receita futura. Peça análise financeira para seu caso.
Use apenas como histórico; confirme proposta atual, validade, estoque e condição vinculada ao SKU e endereço.
Análise documental com fontes indicadas abaixo. Não representa ensaio independente, vistoria de endereço ou cotação fechada. A SPL indica fornecedores e pode ter relação comercial com as ofertas indicadas.